


Metade do prazo para a contratação das linhas especiais destinadas à renegociação das dívidas rurais já transcorreu, mas produtores continuam relatando dificuldades para acessar o programa. A Medida Provisória nº 1.376, publicada em 15 de julho, concedeu 120 dias para as operações, período que termina em meados de novembro.
A demora ocorre quando R$ 207,5 bilhões da carteira ativa de crédito rural apresentam algum tipo de problema. O valor corresponde a 23,5% do total e reúne financiamentos inadimplentes, vencidos, renegociados ou prorrogados, segundo dados de julho do Banco Central compilados pela Federação da Agricultura do Estado do Rio Grande do Sul (Farsul).
O mecanismo foi anunciado com potencial para renegociar mais de R$ 100 bilhões em dívidas de produtores e cooperativas atingidos por eventos climáticos ou pela queda dos preços agrícolas. O Banco do Brasil calcula que até 113 mil clientes da instituição podem ser alcançados pelas novas condições.
Na prática, porém, exigências documentais, custos adicionais, pedidos de novas garantias e cobrança de entrada estão impedindo que parte dos produtores conclua a operação. As dificuldades atingem principalmente agricultores familiares, pequenos produtores e propriedades com o caixa mais comprometido.
Em nota a Frente Parlamentar da Agropecuária (FPA) manifestou preocupação com a execução da medida e pediu que o Congresso acompanhe o funcionamento das linhas. A entidade reconhece a importância da renegociação, mas avalia que os recursos ainda não chegam ao campo na velocidade e na escala exigidas pela crise.
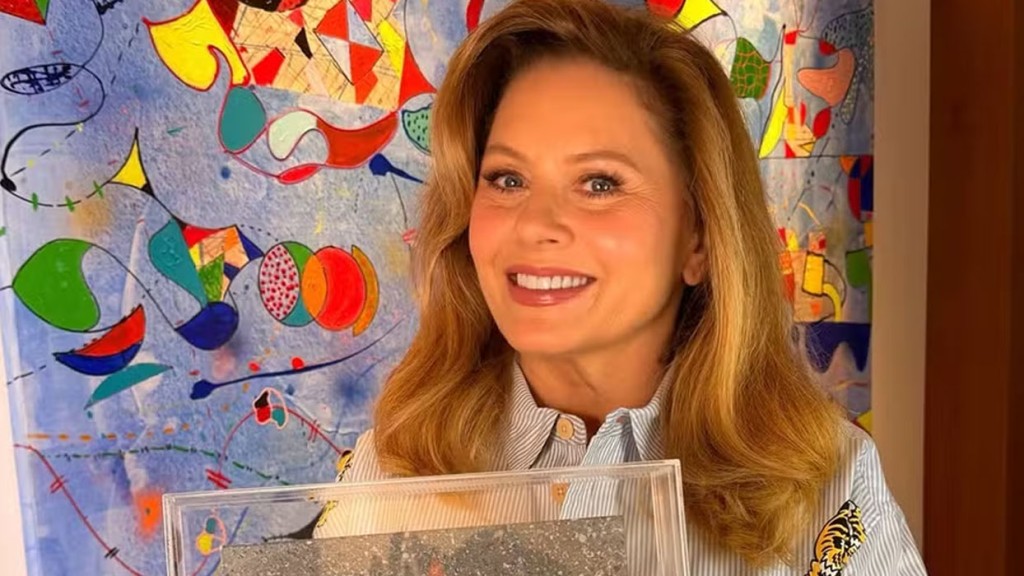
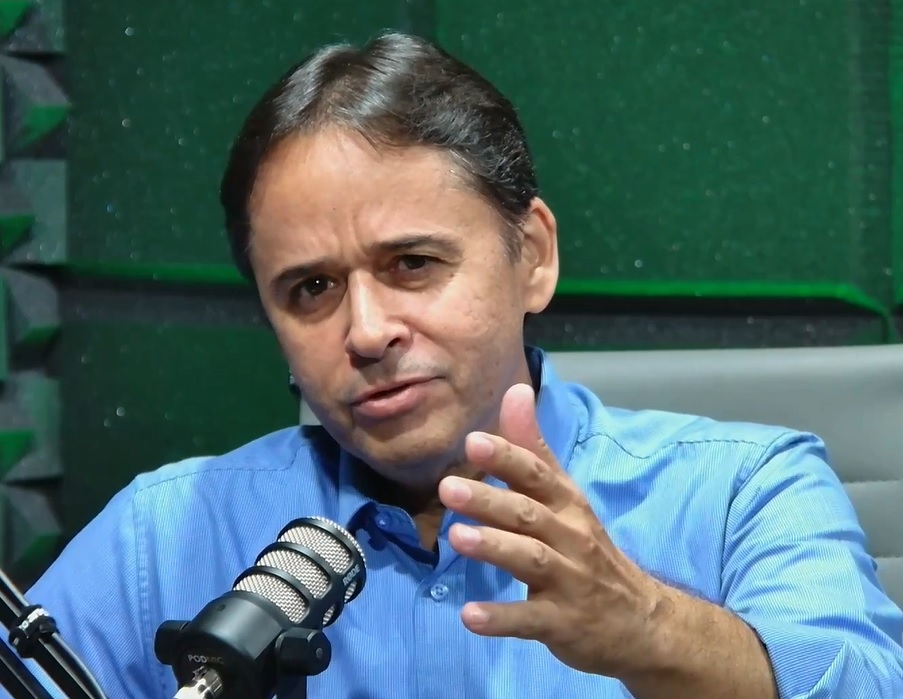 Para Isan Rezende (foto), presidente do Instituto do Agronegócio (IA) e da Federação dos Engenheiros Agrônomos de Mato Grosso (Feagro-MT), a existência da linha não basta se as condições impedirem a contratação.
“A renegociação foi apresentada como uma saída para produtores que acumulam perdas há várias safras. Se o agricultor chega ao banco e encontra uma sequência de exigências que não consegue cumprir, a política existe no papel, mas não resolve o problema dentro da propriedade”, afirma Rezende.
Para acessar as condições gerais, o produtor precisa comprovar perdas em duas ou mais safras entre 2019 e 2025, com redução mínima de 30% da renda bruta esperada. A comprovação deve ser feita por laudo emitido por profissional legalmente habilitado.
A exigência busca dar segurança à aplicação dos recursos públicos, mas se transformou em um dos principais obstáculos. Além do custo de contratação do responsável técnico, o produtor pode ter dificuldade para reconstruir dados de lavouras cultivadas vários anos atrás.
A FPA propõe que pequenos produtores possam apresentar laudos coletivos quando as propriedades de uma mesma região tiverem sido atingidas pelo mesmo evento climático. Também defende a dispensa de um novo documento nos casos de operações que já passaram por renegociação e permanecem com saldo comprometido.
“Não se trata de retirar a fiscalização nem de aceitar informações sem comprovação. É possível manter o rigor e, ao mesmo tempo, reconhecer perdas coletivas provocadas por uma seca, enchente ou geada. Exigir dezenas de laudos individuais para propriedades vizinhas atingidas pelo mesmo evento aumenta o custo e atrasa uma solução urgente”, diz Isan Rezende.
A medida provisória permite renegociar financiamentos de custeio, comercialização e industrialização, determinadas parcelas de investimentos e algumas Cédulas de Produto Rural (CPRs) com liquidação financeira. As operações precisam atender às datas e condições estabelecidas no texto.
Os limites chegam a R$ 400 mil para agricultores familiares atendidos pelo Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf), R$ 2 milhões para beneficiários do Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp) e R$ 4 milhões para os demais produtores.
As taxas anuais são de 6% para o Pronaf, 9% para o Pronamp e 12% para os demais. O prazo de pagamento pode chegar a oito anos, com a primeira amortização do principal dois anos depois da contratação, embora os juros sejam pagos durante a carência.
Nos casos mais graves, envolvendo perdas de pelo menos 40% da renda em três ou mais safras, os limites e os prazos são ampliados. O financiamento pode chegar a R$ 8 milhões para produtores fora do Pronaf e do Pronamp, com pagamento em até dez anos.
Outro problema é a cobrança de entrada. Produtores que procuram a renegociação geralmente já enfrentam falta de capital de giro. Exigir um pagamento antecipado pode excluir justamente aqueles que apresentam maior necessidade de reorganizar o passivo.
Há ainda preocupação com a próxima safra. A medida provisória determina que a renegociação não pode impedir a contratação de novos financiamentos nem levar o beneficiário a cadastros restritivos. Ao mesmo tempo, permite que os bancos apliquem suas políticas internas, reavaliem o risco e peçam reforço das garantias.
Essa combinação cria uma diferença entre a proteção escrita na norma e a decisão tomada na agência bancária. Formalmente, a adesão não bloqueia o crédito. Na avaliação individual, entretanto, o comprometimento financeiro pode levar o banco a recusar ou limitar novos recursos.
“A dívida passada precisa ser reorganizada para que o produtor volte a produzir. Renegociar o passivo e fechar a porta do crédito para a nova safra apenas adia o problema. Sem custeio, ele planta menos, reduz tecnologia, perde produtividade e volta a ter dificuldade para pagar”, alerta Rezende.
Os dados nacionais já mostram uma retração do financiamento tradicional. A área produtiva atendida pelas linhas de custeio do Plano Safra caiu de 34,2 milhões para 25,4 milhões de hectares em 12 meses, redução próxima de 26%.
No mesmo período, o valor contratado em crédito rural tradicional, sem considerar títulos privados como as CPRs, recuou 12%, para R$ 181,1 bilhões. O número de contratos diminuiu 10,3% e ficou em 777,8 mil.
A FPA também pede que sejam preservadas as características dos Fundos Constitucionais de Financiamento do Centro-Oeste, do Norte e do Nordeste. Essas fontes possuem regras próprias e têm peso maior em regiões nas quais produtores encontram menos alternativas no sistema bancário.
A medida provisória está em vigor, mas precisa ser aprovada pela Câmara dos Deputados e pelo Senado para ser transformada definitivamente em lei. A frente parlamentar defende ajustes que reduzam as barreiras operacionais sem eliminar os mecanismos de controle.
O prazo aumenta a urgência. Uma renegociação concluída depois da janela de plantio pode reorganizar o balanço da propriedade, mas já não devolve a oportunidade de produzir naquela safra. Para o campo, o sucesso da medida não será medido pelos R$ 100 bilhões anunciados, mas pelo número de produtores que conseguirem contratar, recuperar o crédito e continuar produzindo.
Fonte: Pensar Agro